Nyawa Vs Kenderaan?

Bagaimana anda meletakkan harga terhadap Nyawa anda dan Kenderaan anda?

Sesetengah client yang saya jumpa memang tahu kepentingan perlindungan hayat dan kad perubatan tapi masih bertangguh-tangguh untuk memulakan perlindungan terhadap diri sendiri. Ada di antara mereka yang meletakkan alasan-alasan tersendiri yang mungkin boleh diterima pakai tetapi sempatkah anda untuk menyesal jika sudah terjadi sesuatu kejadian atau di datangi penyakit-penyakit yanganda sendiri tidak menjangkakan? Sudah bersedia?

Adakah anda salah seorang yang memberi alasan sebegini:
1.       Kekangan kewangan?
Sampai bila pun akan sentiasa ada kekangan kewangan. Daripada gaji RM800/sebulan atau RM 1200/sebulan atau RM5000/sebulan tetap akan ada kekangan kewangan. Kenapa? Kerana bila gaji kita bertambah… expences kita juga akan bertambah dan kita juga ingin meningkatkan kualiti hidup. Contoh: kalau dulu pergi keje naik bas, selepas beberapa bulan, dah boleh beli motor atau kereta. Kalau dulu biasa makan RM3-5 utk satu menu, sekarang boleh mkn yang lebih baik. Kerana apa? Kerana kita ingin yang lebih baik untuk diri kita.. tapi pastikah anda itu adalah kekangan kewangan atau cara kita membelanjakan wang lebih kepada perkara yang kehendak bukan kepada keperluan.

2.       Sepanjang hidup saya belum pernah kemalangan?
Bolehkah anda pasti tentang masa hadapan? Contoh yang paling dekat, jika kita mempunyai kereta – adakah kereta anda mempunyai spare tyre (tayar simpanan)? Jika Ya, adakah dalam 3 bulan lepas anda mengalami kerosakan pada tayar? Jika Tidak, Mengapa anda masih membawa spare tyre dalam kereta anda? Kerana itu adalah langkah2 berjaga-jaga… kalau kereta ada? Anda bagaimana?

3.       Sepanjang hidup saya belum pernah sakit teruk sehingga perlu diwadkan?
Buy life insurance when u don’t need it, because when u need it you can’t buy insurance! Jika ada syarikat insurans yang boleh berikan perlindungan terhadap penyakit sedia ada… sila beritahu saya kerana ada orang yang saya kenali tidak dapat membeli insurans kerana telah ada penyakit jantung, diabetes, kanser dan sebagainya yang tidak dapat perlindungan insurance untuk penyakit sedia ada.

4.       Company dah cover, tak perlu kad perubatan lagi?
Bagus kepada syarikat yang memberikan perlindungan kepada pekerja tetapi setiap perlindungan(group insurance) adalah sangat rendah. Sila semak dengan HR anda. Jangan melenting sekiranya saat anda perlukan perlindungan perubatan tetapi group insurance anda tidak dapat menampung sepenuhnya. Ada juga syarikat yang memberikan perlindungan maksimum kepada para pekerjanya tetapi jika anda bersara nanti adakah masih ada perlindungan tersebut untuk anda? Pastikah anda pada waktu itu anda masih layak membeli perlindungan insurance? Umur sudah meningkat, penyakit sedia ada mungkin telah ada. Jejak semula history penyakit keluarga anda untuk jantung, asma, diabetes, kanser, darah tinggi dan sebagainya.

Kenapa terlalu lewat apabila bersara nanti?

Premium (bayaran bulanan) akan mahal. Paling kurang RM500 sebulan.
Permohonan insurans anda akan ditolak kerana anda telah menghidap pelbagai jenis penyakit.
Anda mungkin bersara sebagai jutawan dari duit simpanan atau KWSP tetapi adalah lebih baik jika insurance membayar bill hospital anda dan duit simpanan anda tidak digunakan.

*Saya telah berjumpa dengan ramai rakyat Malaysia yang berumur 55 tahun ke atas yang berjumpa saya untuk memiliki insurans nyawa dan medical kad. Jika mereka sihat, tiada masalah. Tetapi jika mereka mempunyai penyakit seperti diabetes, permohonan mereka akan ditolak oleh Prudential. Mengapa mereka ingin memiliki medical kad? Kerana mereka sedang membayar sebanyak RM30K setahun untuk bil medikal mereka.

Saya bertanya, kenapa sebelum ini tidak ambil medikal kad? Mereka menjawab “Selama ini, klinikal, pembedahan dan hospital di bayar oleh syarikat saya bekerja. Rawatan diabetes saya RM70K semua dibayar oleh syarikat”

Tetapi apabila bersara, syarikat sudah tidak melindungi anda. Tetapi penyakit diabetes masih ada. Rawatan masih diperlukan. Sekarang anda mempunyai masalah besar.

5.       Dah ada insurans dulu… tapi dah lama tak bayar?
Lapsed? Perlukah anda mempunyai perlindungan semula, jika ya! Sila call saya. +6 012 3448019

6.       Dah ada insurans tapi tak pasti apa perlindungan yang ada?
Sila semak. Apa yang perlu anda semak? Pastikan kad perubatan ada? Jika ya! Pastikan minimum coverage ialah RM 500,000 kerana expences perubatan di Malaysia telah meningkat. Contoh:

Anda tahu berapa kos perubatan di hospital swasta?

1. H1N1 – 3 hari – RM3400
2. Dialisis buah pingang – RM130 per sesi (13 sesi diperlukan sebulan)
3. Pembedahan salur darah tersumbat (Kolestrol)- RM90K
4. Denggi – 7 hari – RM4100
5. Tonsil – 4 hari – RM9400

Jika anda mempunyai medical kad dari Prudential. Semua di atas akan dibayar oleh Prudential dengan limit RM1.5 Juta seumur hidup.

Kenapa Prudential?
Prudential adalah syarikat insurans no. 1 di Malaysia. Prudential adalah syarikat gergasi dunia dari UK dan telah bertapak di Malaysia sejak 1924!

Kenapa Medical Kad Prudential ?
Perlindungan besar sehingga RM1.5 juta. Hanya tunjukkan medikal kad anda dan Prudential akan membayar bil anda
Tambahan anda akan menerima wang saku hospital sebanyak RM250 sehari. Jika 7 hari di hospital, maka anda akan menerima wang saku sebanyak RM1750. Wang ini dapat mengurangkan beban perbelanjaan harian semasa rawatan anda.

Ingin mengetahui lebih tentang pelan Prudential? Hubungi saya Zura Baharudin  +6 012 3448019 atau e-mail: zurabaharudin.prudential@gmail.com


Mampukah Anda Membayar Bil Hospital Yang Tinggi?

Mampukah Anda membayar Bil Hospital yang tinggi?


Konsep Takaful: berasaskan pinsip-prinsip berkongsi tanggungjawab, bekerjasama dan saling membantu menjaga kepentingan bersama. Setiap peserta menyumbang berasaskan Tabarru' (derma) kepada dana yang akan digunakan untuk membantu satu sama lain pada masa diperlukan.


* Bebas dari unsur Riba', Maisir ( judi ) dan Gharar ( ketidaktentuan )

 * Tak kira Bangsa & Agama Layak menyertai ( Warganegara Malaysia )

Dengan menyertai pelan / pakej  ( Simpanan, Perlindungan dan Pelaburan )
di Prudential BSN Takaful anda sudah mendapat Satu Pakej yang lengkap untuk anda sekeluarga. 


1)   Simpanan Anda,Simpanan Pendidikan Anak anda atau Pasangan Anda akan dilaburkan melalui dana yang mematuhi prinsip Syariah yang dikawal oleh Bank Negara Malaysia.

2)   Anda akan mendapat kemudahan Medical Card dari Prudential yang pasti akan memenuhi keperluan hospital anda atau keluarga sepenuhnya sehingga umur 70 tahun. 


        SEPERTI: 

         - Kos rawatan di wad Hospital Pakar dibayar oleh Prudential dengan peruntukan RM 150,000.00 sepanjang polisi dengan jumlah tuntutan RM 50,000.00 setahun

         - Kadar bilik wad RM 100.00 sehari(bergantung kepada pelan yang anda ambil)

         - Elaun hospital RM 200.00 sehari (tidak melibatkan nilai simpanan atau nilai Medical Card)

        - Dan banyak lagi kemudahan Medical Card dari Prudential yang diterima oleh kebanyakan  Hospital Pakar tanpa banyak soal.   

            * Perlindungan sehingga RM450,000(bergantung pada polisi yang diambil)


        NOTA: 

        tidak perlu renewal ..gunakan  Medical Card hingga berumur 70 tahun  


3)  Faedah perlindungan 36 Penyakit Kritikal dan polisi menjadi percuma sekiranya mengidap 36 Penyakit Kritikal ini ( anda tidak perlu lagi bayar premium = F..O.C hingga beumur 80 tahun ). Pampasan akan diberi sehingga RM 100,000 ( bergantung pada jumlah pampasan yang anda ambil).


4)  Faedah perlindungan Personal Accident ( PA ) untuk anda atau keluarga anda di mana-mana, sama ada di Jalan Raya, di Rumah, di Tempat Kerja atau di sekolah. Tuntutan bayaran bil rawatan sehingga RM 2000.00 bagi setiap kes kemalangan yang tidak dimasukkan ke Wad.


        - M.C. – Elaun Cuti Sakit (disebabkan kemalangan) RM 200 seminggu ( Elaun Hospital dan cuti sakit) dibayar setelah anda keluar hospital dan bayaran kos hospital tidak akan menjejaskan jumlah         

                    simpanan anda atau nilai Medical Card anda). 


5)  Auto Saving,sekiranya anda disahkan menghidap salah satu antara 36 penyakit Kritikal, anda tidak perlu lagi membayar premium anda. Prudential yang akan menanggung pembayaran sehingga anda berumur 80 tahun!!.( F.O.C ) Sekiranya keluarga di bawah tanggungan anda mempunyai pelan Prudential yang berasingan mereka juga tidak perlu lagi membayar sebarang premium, Prudential yang akan menanggung pembayaran untuk mereka. Untuk anak anda pula yang menambah Takaful Cerdik ( Education plan),  sekiranya berlaku perkara tersebut ke atas diri anda, simpanan terjamin sehingga anak berumur 25 tahun


6)   Polisi Fleksibel,satu-satunya polisi yang tidak ada tempoh matang, anda boleh membuat pengeluaran tunai! (untuk mendapat kemudahan ini pastikan Cash Value anda melebihi RM4000. Ini bermaksud sekiranya di dalam akaun anda ada RM 10,000, anda boleh keluarkan RM 6000 untuk sebarang kegunaan anda. Anda juga boleh memohon Holiday Premium (pengecualian membayar premium bagi tempoh tertentu dan  manfaat diteruskan seperti biasa.


HOLIDAY PREMIUM 

Holiday Premium sangat berguna disaat anda terdesak dan tidak mampu untuk membayar premium buat sementara waktu (ini juga bergantung kepada Cash Value anda). Holiday Premium dari Prudential adalah antara program terbaik yang dirangka khusus untuk anda. Ia boleh menjangkau masa yang panjang merujuk kepada tempoh sesuatu polisi.


PERSARAAN

Faedah Persaraan, sekiranya anda tidak membuat sebarang tuntutan, ini akan menjadi sebagai bonus untuk persaraan hari tua anda. Dari Pakej Simpanan dan Pelaburan, anda tidak perlu risau tentang persaraan anda terutama kepada anda yang bekerja sendiri dan tidak membuat sebarang simpanan atau caruman KWSP.


7)  Takaful saver ( Unit Trust ) 

Para peserta boleh membuat caruman tetap ke akaun unit pelaburan Takaful Saver (Unit Trust). Lihat :  www.prubsn.com. my ( tujuan untuk memperbanyakkan simpanan Anda ) untuk perkembangan 'Today's fund Prices' / lihat akhbar-akhbar tempatan.


PERBANDINGAN PERLINDUNGAN & SIMPANAN ANDA

SIMPANAN BIASA :

                           SIMPANAN :


( PRUDENTIAL BSN TAKAFUL )

BULANAN = RM 200

BULANAN = RM 200

RM200 X12BULAN = RM2,400(1TH)

RM200 X12BULAN = RM2,400(1TH)

RM2,400 X5TAHUN = RM12,000(5TH)

RM2400 X5TAHUN = RM12,000(5TH)

* SIMPANAN 5 TAHUN = RM12,000

* SIMPANAN 5 TAHUN = RM12,000


MANFAAT PERLINDUNGAN:

                    MANFAAT PERLINDUNGAN:

 - SIMPANAN RM12,000

 - MEDICAL CARD ( RM150,000)


 - KEMASUKAN HOSPITAL PAKAR


 -  36 JENIS PENYAKIT  


 - KEMATIAN / HILANG UPAYA KEKAL


 - PERSONAL ACCIDENT


 - KOS RAWATAN


 - KADAR BILIK HARIAN


 - ELAUN HOSPITAL


 - M/C (MINGGUAN/LEBIH)


 - SIMPANAN


 - DLL.


TAHAN WARD ( contoh):

                    TAHAN WARD ( contoh):

PEMBEDAHAN KOS = RM 50,000

PEMBEDAHAN KOS = RM 50,000

RM50,000 - RM12,000 = RM 38,000

* di tanggung oleh Prudential

(simpanan tidak mencukupi RM 38,000 

malah ada lebihan lagi RM100,000

malah terpaksa pinjam / minta bantuan )

( wang simpanan tidak diusik )


PERCUMA ( F.O.C ) JIKA DISAHKAN OLEH DOKTOR,

TERHENTI BILA SAKIT KRITIKAL

ANDA MENGIDAP 36 JENIS PENYAKIT KRITIKAL, PRUDENTIAL BSN TAKAFUL


AKAN MENANGGUNG PREMIUM SEHINGGA ANDA


BERUMUR 80 TAHUN.


* SIMPANAN ANDA AKAN DI LABURKAN KEDALAM DANA-DANA ISLAMIC ( KAUNTER HIJAU ) MENGIKUT LANDASAN SYARIAH


NOTA :-  Simpanan sebanyak RM 200.00 yang ditunjukkan di dalam perbandingan ringkas di atas adalah sebagai contoh sahaja. Disini saya cuma membuat perbandingan dengan simpanan individu anda, sekiranya anda mempunyai polisi yang lain anda boleh membuat perbandingan. Perbandingan mestilah dibuat dari polisi yang asal dengan nilai premiun yang sama. Kalau nilai premiun yang dibandingkan lebih rendah, nilai sudah pasti menjadi kelebihan polisi tersebut kerana murah dan anda perlu tahu apa yang terkandung didalam polisi tersebut. Penjelasan dari perunding anda sangat penting kerana setiap fakta yang terkandung mestilah diterangkan dengan jelas dan telus. Pastikan tidak ada fakta-fakta yang tersembunyi. Ini penting kerana masalah akan timbul semasa anda hendak membuat tuntutan kelak. Sekurang-kurangnya anda perlu tahu bagaimana proses hendak membuat tuntutan. Jika Ingin Mendapatkan Keterangan Terperinci Mengenai Produk Insuran Yang Di minati..sila hubungi 012-3448019 atau email kepada zurabaharudin.prudential@gmail.com


Anda tahu apa itu Kad Perubatan?

Anda tahu apa itu Kad Perubatan?


Kad perubatan adalah kad yang memberi kemudahan kepada anda untuk mendapatkan rawatan terbaik di hospital swasta secara cashless. Anda juga boleh menyimpan wang sendiri untuk perubatan dan kenapa perlu kad perubatan? Jika anda simpan RM200 sebulan. Bila simpanan anda akan menjadi RM500,000? Anda perlukan 208 tahun!


Dengan medical card, anda simpan RM200 sebulan. Prudential akan bayar semua bi perubatan anda. Seperti yang saya katakan, anda menyimpan bukan membayar untuk kad perubatan. Dengan simpanan RM200 sebulan bersama Prudential, anda kana mempunyai RM150K bersara nanti. Wang anda dilaburkan dengan keuntungan 9% setahun.


Adakah wang anda akan berkurangan jika anda membuat tuntutan? Jawapannya TIDAK. Tidak kira berapa banyak anda tuntut RM1K, RM10K, RM50K, RM500K. Wang simpanan anda masih selamat dan tidak berkurangan. Jika anda menyimpan secara sendiri tanpa Prudential, simpanan anda tidak selamat. Contohnya anda mempunyai RM30K. Bil perubatan RM50K. Anda keluarkan RM30K, dan masih perlukan RM20K. Apa yang boleh lakukan adalah meminjam duit atau keluar KWSP jika layak. Ini memberikan masalah kepada anda.


Kad Perubatan produk yang bagus?


YA! Anda mempunyai perlindungan perubatan, dan simpanan masa hadapan yang tidak akan berkurangan. Tidak perlu keluarkan KWSP atau meminjam wang. Dengan kad perubatan Prudential anda mempunyai kewangan kukuh dan bahagia. Semua ini hanya RM100 sebulan.


Kenapa terlalu lewat apabila bersara nanti?


Premium (bayaran bulanan) akan mahal. Paling kurang RM500 sebulan.

Permohonan insurans anda akan ditolak kerana anda telah menghidap pelbagai jenis penyakit.

Anda mungkin bersara sebagai jutawan dari duit simpanan atau KWSP tetapi adalah lebih baik jika insurance membayar bill hospital anda dan duit simpanan anda tidak digunakan.


*Saya telah berjumpa dengan ramai rakyat Malaysia yang berumur 55 tahun ke atas yang berjumpa saya untuk memiliki insurans nyawa dan medical kad. Jika mereka sihat, tiada masalah. Tetapi jika mereka mempunyai penyakit seperti diabetes, permohonan mereka akan ditolak oleh Prudential. Mengapa mereka ingin memiliki medical kad? Kerana mereka sedang membayar sebanyak RM30K setahun untuk bil medikal mereka.


Saya bertanya, kenapa sebelum ini tidak ambil medikal kad? Mereka menjawab “Selama ini, klinikal, pembedahan dan hospital di bayar oleh syarikat saya bekerja. Rawatan diabetes saya RM70K semua dibayar oleh syarikat”


Tetapi apabila bersara, syarikat sudah tidak melindungi anda. Tetapi penyakit diabetes masih ada. Rawatan masih diperlukan. Sekarang anda mempunyai masalah besar.


Anda tahu berapa kos perubatan di hospital swasta?


1. H1N1 – 3 hari – RM3400

2. Dialisis buah pingang – RM130 per sesi (13 sesi diperlukan sebulan)

3. Pembedahan salur darah tersumbat (Kolestrol)- RM90K

4. Denggi – 7 hari – RM4100


Jika anda mempunyai medical kad dari Prudential. Semua di atas akan dibayar oleh Prudential dengan limit RM1.5 Juta seumur hidup.


Kenapa Prudential?


Prudential adalah syarikat insurans no. 1 di Malaysia. Prudential adalah syarikat gergasi dunia dari UK dan telah bertapak di Malaysia sejak 1924!


Kenapa Medical Kad Prudential ?


Perlindungan besar sehingga RM1.5 juta. Hanya tunjukkan medikal kad anda dan Prudential akan membayar bil anda

Tambahan anda akan menerima wang saku hospital sebanyak RM250 sehari. Jika 7 hari di hospital, maka anda akan menerima wang saku sebanyak RM1750. Wang ini dapat mengurangkan beban perbelanjaan harian semasa rawatan anda.

36 PENYAKIT KRONIK DAN KRITIKAL


36 PENYAKIT KRONIK DAN KRITIKAL


1. Serangan Penyakit Jantung

2. Penyakit Arteri Koronari Yang memerlukan Pembedahan

3. Strok

4. Kanser

5. Kegagalan Ginjal (Buah Pinggang)

6. Penyakit Kelumpuhan /Paraplegia

7. Pemindahan Organ Utama

8. Sklerosis Pelbagai / Berbilang

9. Hepatitis Virus Fulminan

10. Hypertensi Arteri Pulmonari Utama

11. Koma

12. Buta

13. Penggantian Injap Jantung

14. Pembedahan Aorta

15. Penyakit Alzheimer

16. Hilang Pendengaran / Pekak

17. Hilang Percakapan

18. Kebakaran Parah

19. Penyakit Membawa Maut

20. AIDS Disebabkan Pemindahan Darah

21. Penyakit Motor Neuron

22. Penyakit Parkinson

23. Penyakit Hati Kronik

24. Penyakit Paru-paru Kronik

25. Anaemia Aplastik

26. Distrofi Otot

27. Poliomielitis

28. Meningitis Bakteria

29. Tumor Otak Benigna

30. Eusefalitis

31. AIDS Termanifestasi Sepenuhnya (Full Blown AIDS)

32. Lain-lain Penyakit Koronari Arteri Yang Serius

33. Pembedahan Otak

34. Sindrom ‘APPALIC’

35. Kecederaan Kepala Utama

36. Kehilangan Anggota Badan


Jangan Biarkan Diri dan Keluarga Anda Menderita Kerana Sikap TIDAK PEDULI Anda


Dengan Hanya Dari RM3.33 SEHARI, Anda Sudah Mampu Memiliki Pelan Insurans dan Kad Perubatan Prudential.


Klik di sini untuk PruCheck Kewangan Anda

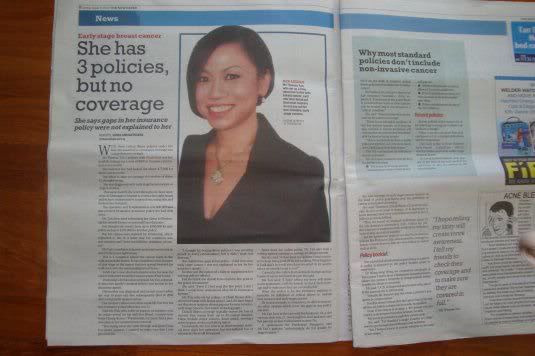
Ada 3 polisi tapi tak boleh claim?

Cerita details dia kat sini


Kalau dilihat dari satu sudut, ada yang anggap insurance menipu. Tapi, anda perlu baca sampai habis cerita Ms Tan ni, baru anda akan faham.
Walau pun ada sesetengah pihak yang anggap benda nie negatif, dan ada jugak yang suka (saya dapat feedback kat forum...daripada pesaing2 Prudential, sebab case nie focus kepada policy Prudential)....tapi, saya ada pengalaman sendiri mengenai artikel nie.


Setelah saya lalui apa yang saya alami baru-baru nie, disebabkan oleh berita ni, pada saya, benda nie bagus untuk insurance umumnya dan untuk Prudential khususnya....tapi disebabkan cerita nie sahaja, ramai yang tanya saya, macam mana dia ni tak boleh claim?...Then, bila kita explained...akhirnya bukan setakat takafulink boleh dijual (plan komprehensive semua dalam 1 akaun termasuk perlindangan kematian, sakit kritikal, kemalangan, medical card dan pelaburan)...malah dengan pakej takaful puteri/prulady sekali masuk..baik2 cuma nak masuk RM 150..jadi RM 250....So, terpulang kepada pemikiran masing2....kalau dia nampak benda nie negative, memang negative la jawapnya, kalau positive, ada cara utk positivekan dan dapat hasil yang positive...


Sebenarnya, bila ada orang complaint macam nie, baru le ramai yang bukak mata. Kat facebook pun berduyun2 msg masuk tanya kes nie...jadi, ia akan buat orang ramai sedar kenapa perlunya penerangan yang details dari agent, bukan main request quotation lepas tu nak study sendiri.......lepas tu sign up tak tau apa2...sekali tak boleh nak claim, kata agent tak terangkan...masa nak terangkan.."takpe, saya study sendiri..."...cheee wahhh, emmm, study le cik kak oiii....
Then, ramai jugak disebabkan case nie, yang bukak policy masing2 untuk direview...then baru diorang realized bukan Pru sahaja yang tak bayar pampasan sakit kritikal disebabkan case "carcinoma in situ"....semua policy critical illness stated macam tu...
Cuba baca petikan dari artikel asal nie..
"....Did she think she should have read the fine print in her policy documents?She said: "Even if I had read the fine print, I don't think I would have understood what DCIS meant as a layman. Ms Tan, who set up a blog - A Clean Breast of It - about her battle with breast cancer, said she later found out that most insurers do not pay out for non-invasive, early stage cancers. Critical illness coverage typically covers the loss of income that comes from up to 30 critical diseases. These include major cancers, heart attack, coronary artery bypass, stroke and kidney failure...."


Then, bila check balik, rupanya mereka ada benefit sakit kritikal, tak de medical card,....then check balik rupanya kalau case macam nie Prudential bayar kos rawatan (nak remove "carcinoma in situ" tersebut)...then timbul pulak keperluan medical card..akhirnya orang tu pun sign satu plan takafulink complete dengan medical card.
Nasihat saya, dapatkan khidmat nasihat agent sebelum anda membeli mana-mana plan insurance atau takaful. Kemudian, semak sekali lagi dengan agent tersebut mengenai terma dan syarat yang tertulis dalam policy dan mesti selari dengan apa yang diterangkan sebelum anda sign up borang cadangan (proposal form)....kalau ada sebarang kemusykilan, jangan segan2 nak tanya...tanya sampai kita puas hati berserta bukti dan kalau boleh tunjukkan case study dan contoh claim....
Jangan ambil mudah perkara ini. Kelak menyesal kemudian hari, tiada gunanya lagi...
Sekian.
“Buy life insurance when you don’t need it, because when you need it, you can’t buy”

Popular Posts